

Nachhaltigkeitsberichterstattung (CSRD, ESRS und VS)
Die Anforderungen an die Nachhaltigkeitsberichterstattung entwickeln sich weiter. Auf dieser Seite finden Sie einen Überblick über die aktuellen Regelungen zur CSRD, die überarbeiteten ESRS und den neuen freiwilligen Voluntary Standard (VS).
Vereinfachung der ESRS und Festlegung des freiwilligen Standards (VS)
03.07.2026 | Kommission nimmt überarbeitete Standards für die Nachhaltigkeitsberichterstattung an
Die EU-Kommission hat zwei delegierte Rechtsakte angenommen: Der erste ändert die Delegierte Verordnung (EU) 2023/2772 im Hinblick auf die Vereinfachung bestimmter Standards für die Nachhaltigkeitsberichterstattung. Der zweite ergänzt die Richtlinie 2013/34/EU durch die Festlegung von Standards für die Nachhaltigkeitsberichterstattung zur freiwilligen Verwendung durch Unternehmen, die durch die Obergrenze für die Wertschöpfungskette (Value Chain Cap) geschützt sind – der neue VS (Voluntary Standard, vormals VSME). Beide Rechtsakte treten erst nach Veröffentlichung im Amtsblatt der EU in Kraft.
Inhaltsverzeichnis

Einordnung und Allgemeines
Die CSRD ist Teil des europäischen Green Deals und soll sicherstellen, dass Investoren und andere Interessengruppen Zugang zu Informationen haben, um die Auswirkungen von Unternehmen auf Mensch und Umwelt zu beurteilen. Zudem trägt sie dazu bei, finanzielle Risiken und Chancen bewerten zu können, die sich aus dem Klimawandel und anderen Nachhaltigkeitsthemen ergeben.
Die CSRD ist das Rahmenwerk der europäischen Nachhaltigkeitsberichterstattung. Sie verfolgt die Ziele von Vergleichbarkeit, Transparenz sowie ein einheitliches Berichtsformat und standardisierte Berichtsanforderungen. Das Ergebnis der Berichterstattung ist die Nachhaltigkeitserklärung (Sustainabilty Statement) und wird im Lagebericht verortet.
Berichtspflicht: Von der NFRD zur CSRD - und ihre Reform 2026
Am 5. Januar 2023 trat die Corporate Sustainability Reporting Directive (CSRD) – die EU-Richtlinie zur Nachhaltigkeitsberichterstattung für Unternehmen – in Kraft. Die ersten Unternehmen mussten die neuen Regeln erstmals für das Geschäftsjahr 2024 anwenden; die entsprechenden Berichte wurden 2025 veröffentlicht.
Die CSRD löste die Non-Financial Reporting Directive (NFRD) ab und weitete deren Anwendungsbereich zunächst deutlich aus: Sie modernisierte und verschärfte die Vorschriften für die sozialen und ökologischen Informationen, über die Unternehmen berichten müssen, und verpflichtete einen breiteren Kreis von Großunternehmen sowie börsennotierte KMU zur Berichterstattung.
Mit der Richtlinie (EU) 2026/470 wurde der Anwendungsbereich der CSRD im Februar 2026 deutlich reduziert:
- Unmittelbar berichtspflichtig sind künftig grundsätzlich nur noch Unternehmen mit mehr als 1.000 Beschäftigten und mehr als 450 Millionen Euro Nettoumsatzerlösen.
- Eine Börsennotierung allein löst bei kleinen und mittleren Unternehmen keine CSRD-Berichtspflicht mehr aus.
- Für Unternehmen der bisherigen ersten Berichtswelle gilt der ursprüngliche Anwendungsbereich noch für die Geschäftsjahre 2024 bis 2026; ab dem Geschäftsjahr 2027 ist der neue, engere Anwendungsbereich maßgeblich.
Der (vereinfachte) Standard: ESRS
Die EFRAG (European Financial Reporting Advisory Group) als Stimme Europas der Unternehmensberichterstattung ist eine private Vereinigung, die 2001 mit Unterstützung der Europäischen Kommission gegründet wurde, um dem öffentlichen Interesse zu dienen. Ihre Mitgliedsorganisationen sind europäische Interessenverbände, nationale Organisationen und Organisationen der Zivilgesellschaft.
Im Jahr 2022 erweiterte die EFRAG ihren Auftrag aufgrund der neuen Rolle, die ihr in der CSRD zugewiesen wurde. Sie soll zusätzlich die Europäische Kommission in Form von Entwürfen für die Europäische Nachhaltigkeitsberichterstattungsstandards und/oder Entwürfen für Änderungen dieser Standards technisch beraten. Es entstanden die ESRS (European Sustainability Reporting Standards) als einheitliche europäische Nachhaltigkeitsberichterstattungsstandards, basierend auf den Vorgaben der CSRD. In dieser beratenden Funktion hat die EFRAG auch die 2026 von der Europäischen Kommission angenommene Überarbeitung der ESRS sowie den neuen freiwilligen Voluntary Standard (VS) fachlich vorbereitet.
Umfang der ESRS
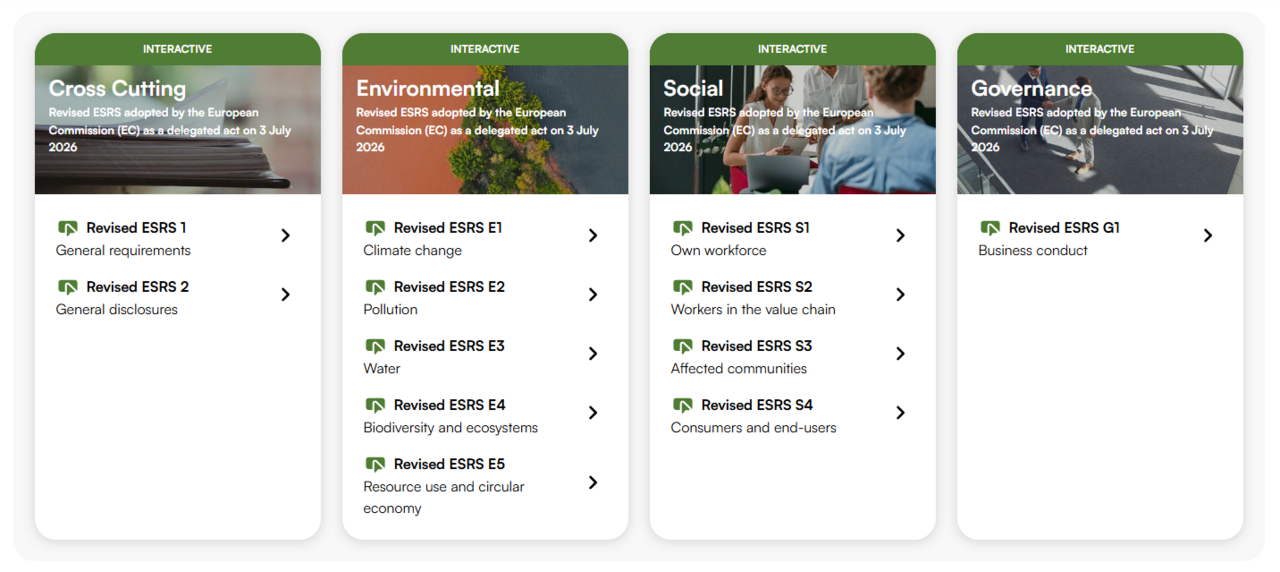
Das ESRS Set 1 der European Sustainability Reporting Standards umfasst zwölf ESRS-Standars. Zwei übergreifende bzw. querschnitts-ESRS (ESRS 1 und 2) und zehn themenspezifische ESRS in den Bereichen Umwelt (Environment: E1-5), Soziales (S1-4) und Governance (G1).
Bei den beiden Querschnittsstandards legt ESRS 1 (General Requirements) allgemeine Anforderungen an die Nachhaltigkeitsberichterstattung fest und ESRS 2 (General Disclosures) definiert themenübergreifende Berichtsanforderungen. Genauer:
- ESRS 1 (das „Handbuch“) beinhaltet die Anwendungsregeln, die Berichtsstruktur und -prinzipien. Es umfasst Vorgaben zur doppelten Wesentlichkeit, zum Einbeziehen von Interessengruppen (Stakeholder) und die Berichterstattung über Liefer- und Wertschöpfungsketten.
- ESRS 2 ( die „Pflichtlektüre“) erläutert die Governance-Strukturen, Strategien und Geschäftsmodelle in Bezug auf Nachhaltigkeitsthemen. Es beschreibt den Prozess zur Ermittlung wesentlicher nachhaltigkeitsbezogener Auswirkungen (Impacts), Risiken und Chancen (Opportunities) [IRO]. Es legt außerdem Mindestberichtsanforderungen fest zu Unternehmenspolitiken, Maßnahmen, Kennzahlen und Zielen.
Die ursprünglichen ESRS (Set 1, 2023) umfassten mehr als 1.100 qualitative und quantitative Datenpunkte. Die Wesentlichkeitsanalyse dient als Filter und stellt die wesentlichen Datenpunkte für den CSRD-Bericht heraus. Die Europäische Kommission hat die ESRS am 3. Juli 2026 per delegiertem Rechtsakt grundlegend überarbeitet. Die Zahl der verpflichtenden Datenpunkte sinkt dadurch um mehr als 60 Prozent, die Gesamtzahl der Datenpunkte um mehr als 70 Prozent. Die überarbeiteten ESRS gelten grundsätzlich für Geschäftsjahre ab dem 1. Januar 2027; eine freiwillige vorzeitige Anwendung für das Geschäftsjahr 2026 ist nach Inkrafttreten des Rechtsakts möglich. Die beschriebene Grundstruktur (zwölf Standards, ESRS 1 und 2 als Querschnittsstandards) bleibt bestehen, der konkrete Berichtsumfang reduziert sich jedoch spürbar.
Der EFRAG ESRS Knowledge Hub
Eine interaktive Fassung der vereinfachten Standards stellt die EFRAG auf ihrem Knowledge Hub bereit. Die Standardtexte selbst sind über den kostenlosen "Starter"-Zugang einsehbar, einzelne Hintergrunddokumente erfordern ein (teils kostenpflichtiges) Konto.
Der am 28. Juli 2026 freigeschaltete Bereich zu den überarbeiteten ESRS bietet unter anderem:
- die vollständigen überarbeiteten themenspezifischen ESRS sowie den neuen Voluntary Standard (VS) im interaktiven Format,
- ein interaktives Glossar mit allen Begriffsdefinitionen,
- direkte Verlinkungen zu den entsprechenden Absätzen der 2023er-ESRS, sodass alte und neue Fassung im Seitenpanel parallel nachvollzogen werden können,
- eine Vergleichsfunktion, mit der sich die Entwicklung des Textes gegenüber dem EFRAG-Entwurf vom 30. November 2025 nachverfolgen lässt,
- detaillierte Änderungsprotokolle zu jedem einzelnen Standard.
Wesentlichkeitsanalyse als Herzstück
Das Ziel der Wesentlichkeitsanalyse ist es, Nachhaltigkeitsaspekte, die für ein Unternehmen von Relevanz sind, zu identifizieren. Nur wesentliche Themen sind zu berichten. Nicht wesentliche Themen können (teilweise) ohne Begründung ausgelassen werden.
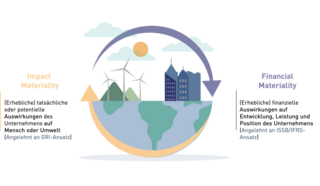
„Ob ein Nachhaltigkeitsthema einen wesentlichen Charakter für ein Unternehmen hat, lässt sich aus unterschiedlichen Perspektiven untersuchen. [Einerseits], ob die Geschäftstätigkeit einen Einfluss auf die Umwelt oder Gesellschaft hat. Dieser Einfluss kann sowohl positiv als auch negativ sein. Diese Dimension der Wesentlichkeit wird „Impact Materiality“ genannt. [...]
Andererseits kann ein Thema auch das Unternehmen und seine Fähigkeit, Gewinne zu erzielen, Kredite aufzunehmen oder Versicherungen abzuschließen, beeinflussen. In diesem Fall spricht man von „Financial Materiality““ (siehe Beitrag von Kirchhoff Consult zur Wesentlichkeitsanalyse)
Mit der ESRS-Überarbeitung 2026 bleibt das Prinzip der doppelten Wesentlichkeit vollständig erhalten – vereinfacht wurde die Durchführung der Analyse. Unternehmen können Wesentlichkeitsschlüsse künftig über einen "Top-down"-Ansatz ausgehend vom eigenen Geschäftsmodell ziehen, statt zwingend jedes Thema einzeln granular zu prüfen. Auch bei Informationen aus der Lieferkette gelten neue Erleichterungen: Fehlen belastbare Daten von (insbesondere kleineren) Zulieferern, können begründete Schätzungen herangezogen werden. (Quelle: EFRAG, Basis for Conclusions zu den revidierten ESRS, Dezember 2025)
Hinweis: Diese Handlungshilfe wurde vor der CSRD-Reform 2026 erstellt und spiegelt noch nicht den seit Februar 2026 geltenden, engeren Anwendungsbereich sowie die am 3. Juli 2026 angenommenen überarbeiteten ESRS wider. Die grundlegenden Arbeitsschritte bleiben davon unberührt, einzelne Inhalte können jedoch abweichen.
Vereinfachter (freiwilliger) Standard: VS (vormals VSME)
Der Voluntary Standard (VS) ist der Nachfolger des freiwilligen VSME-Standards (Voluntary SME-Standard), den die EFRAG Ende 2024 der EU-Kommission übergeben hatte. Ursprünglich nur als unverbindliche Kommissionsempfehlung vorgesehen, wurde er am 3. Juli 2026 per delegiertem Rechtsakt in verbindliches EU-Recht überführt (Details siehe Hinweiskasten oben) – inhaltlich bleibt er eng am ursprünglichen VSME orientiert.
Der VS bietet nicht-börsennotierten kleinen und mittleren Unternehmen einen europaweit einheitlichen, verhältnismäßigen Rahmen zur freiwilligen Nachhaltigkeitsberichterstattung. Die freiwillige Nutzung ist ab Inkrafttreten des Rechtsakts möglich.
Zugleich übernimmt der VS die Funktion des sogenannten Value Chain Cap: Unternehmen mit bis zu 1.000 Beschäftigten, die Teil der Lieferkette eines CSRD-pflichtigen Unternehmens sind, gelten als "geschützte Unternehmen". Von ihnen dürfen ab dem Geschäftsjahr 2027 keine Nachhaltigkeitsinformationen verlangt werden, die über den VS-Standard hinausgehen; eine Selbstauskunft zur Unternehmensgröße genügt, entgegenstehende Vertragsklauseln sind insoweit unwirksam. Für Kleinstunternehmen mit bis zu 10 Beschäftigten gilt eine nochmals reduzierte Fassung des Caps.
Hinweis: Diese Handlungshilfe basiert auf dem VSME-Entwurf von Dezember 2024 und spiegelt noch nicht den am 3. Juli 2026 als VS (Voluntary Standard) rechtlich verbindlich gewordenen Nachfolgestandard wider. Die grundlegenden Arbeitsschritte bleiben davon unberührt, einzelne Inhalte (Namensgebung, Value-Chain-Cap-Regelungen) können jedoch abweichen.

Weiterführende Link
Finale Fassung der Corporate Sustainability Reporting Directive (CSRD) - Richtlinie (EU) 2022/2464
ESRS-Umsetzungsleitfäden der EFRAG in englischer Sprache:
- Implementation Guidance 1: Wesentlichkeitsanalyse
- Implementation Guidance 2: Wertschöpfungskette
- Implementation Guidance 3: Detaillierte ESRS-Datenpunkte
Deutscher Nachhaltigkeitskodex (DNK): Kostenlose Unterstützung für eine CSRD-konforme Nachhaltigkeitsberichterstattung und DNK-Fatsheet zur CSRD
Themenseite der Europäischen Kommission zu „Corporate Sustainability Reporting“ und „Arbeitsprogramm 2025“, das Strategien, Aktionspläne und Rechtsetzungsinitiativen beinhaltet, um ein starkes, sicheres und wohlhabendes Europa zu schaffen.
Webinarreihe des BIHK zu „Novelle der Nachhaltigkeitsberichterstattung"
Ihre Ansprechpartner
-

Jonas Sassenhausen
Nachhaltigkeitsmanager | Bildungsmanager CSR
-

Elke Neumann
Bildungsmanagerin CSR | Nachhaltigkeitsmanagerin | Unternehmenstrainings
Webcode: P1340